

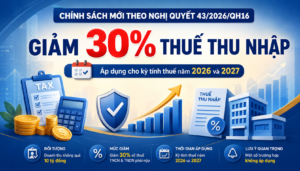
Bộ Tài chính đang xây dựng và lấy ý kiến đối với dự thảo Nghị định quy định chi tiết Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp (“Dự thảo”). Theo đó, chính sách giảm 30% số thuế phải nộp được đề xuất áp dụng cho kỳ tính thuế năm 2026 và năm 2027, tập trung vào cá nhân kinh doanh và doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng. Cụ thể:
1. Giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng
- Một trong những nội dung đáng chú ý của Dự thảo là đề xuất giảm 30% số thuế thu nhập cá nhân (“TNCN”) phải nộp trong kỳ tính thuế năm 2026 và năm 2027 đối với cá nhân cư trú có thu nhập từ hoạt động kinh doanh và có doanh thu hằng năm không quá 10 tỷ đồng.
Chính sách này áp dụng đối với hộ kinh doanh và cá nhân kinh doanh có thu nhập từ hoạt động sản xuất, kinh doanh. Số thuế TNCN được giảm được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh trong kỳ tính thuế, không phân biệt phương pháp tính thuế TNCN mà cá nhân kinh doanh áp dụng. Việc xác định doanh thu làm căn cứ áp dụng chính sách được thực hiện theo quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
- Theo Dự thảo, trường hợp hộ kinh doanh, cá nhân kinh doanh dự kiến có doanh thu trong kỳ tính thuế năm 2026 hoặc năm 2027 không quá 10 tỷ đồng thì thực hiện kê khai giảm thuế TNCN theo mẫu do Chính phủ quy định và nộp cùng hồ sơ khai thuế quý, hồ sơ khai thuế năm hoặc hồ sơ quyết toán thuế tương ứng.
Đối với trường hợp tổ chức, cá nhân thực hiện khấu trừ, khai thay hoặc nộp thay thuế TNCN cho hộ kinh doanh, cá nhân kinh doanh, việc giảm 30% số thuế TNCN phải khấu trừ, khai thay hoặc nộp thay cũng được thực hiện trên cơ sở doanh thu thuộc phạm vi khấu trừ, khai thay, nộp thay và kê khai theo mẫu quy định.
- Đáng chú ý, Dự thảo đặt ra cơ chế xử lý trường hợp doanh thu thực tế vượt ngưỡng 10 tỷ đồng. Theo đó, nếu tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh vượt 10 tỷ đồng thì hộ kinh doanh, cá nhân kinh doanh không được áp dụng mức giảm thuế 30% và phải nộp bổ sung số thuế đã được giảm trước đó. Việc điều chỉnh được thực hiện cùng hồ sơ khai thuế của quý phát sinh doanh thu vượt 10 tỷ đồng. Số thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp.
2. Giảm 30% thuế thu nhập doanh nghiệp đối với doanh nghiệp có doanh thu không quá 10 tỷ đồng
- Đối với thuế thu nhập doanh nghiệp (“TNDN”), Dự thảo đề xuất giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng.
Đối tượng được áp dụng bao gồm: (i) doanh nghiệp thành lập theo Luật Doanh nghiệp; (ii) tổ chức thành lập theo Luật Hợp tác xã; (iii) đơn vị sự nghiệp; và (iv) các tổ chức khác được thành lập theo pháp luật Việt Nam có hoạt động sản xuất, kinh doanh có thu nhập.
Tuy nhiên, chính sách giảm thuế không áp dụng đối với doanh nghiệp được thành lập từ việc chia, tách doanh nghiệp sau thời điểm Nghị quyết số 43/2026/QH16 có hiệu lực nếu tổng doanh thu hằng năm của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 vượt 10 tỷ đồng.
- Theo Dự thảo, doanh thu làm căn cứ xác định doanh nghiệp thuộc đối tượng được giảm thuế TNDN bao gồm tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ, không bao gồm các khoản giảm trừ doanh thu, cùng với doanh thu từ hoạt động tài chính và thu nhập khác.
Trường hợp doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh, doanh thu được xác định bao gồm cả doanh thu của các đơn vị phụ thuộc, địa điểm kinh doanh thể hiện trên báo cáo tài chính tổng hợp năm. Đối với một số trường hợp có kỳ tính thuế ngắn hơn 03 tháng như doanh nghiệp mới thành lập, chuyển đổi loại hình, hợp nhất, sáp nhập, chia, tách, giải thể hoặc phá sản, Dự thảo quy định cơ chế xác định doanh thu và số thuế được giảm trên cơ sở quy đổi cho 12 tháng của kỳ tính thuế tương ứng.
Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế TNDN theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội thì mức giảm 30% được tính trên số thuế TNDN phải nộp sau khi đã trừ các khoản ưu đãi thuế.
- Dự thảo dự kiến cho phép doanh nghiệp tự xác định số thuế TNDN được giảm trong quá trình tạm nộp thuế TNDN hàng quý nếu dự kiến doanh thu của kỳ tính thuế năm 2026 hoặc năm 2027 không quá 10 tỷ đồng.
Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt 10 tỷ đồng, doanh nghiệp không còn đáp ứng điều kiện hưởng giảm thuế và phải kê khai, nộp đầy đủ số thuế TNDN phải nộp. Doanh nghiệp đồng thời phải nộp phần thuế còn thiếu và xử lý tiền chậm nộp theo quy định của pháp luật về quản lý thuế.
- Dự thảo cũng quy định cơ chế xử lý khi doanh nghiệp khai bổ sung hồ sơ khai thuế hoặc số thuế phải nộp được điều chỉnh theo kết quả thanh tra, kiểm tra, kiểm toán. Theo đó, nếu số thuế TNDN phải nộp tăng thêm nhưng doanh nghiệp vẫn đáp ứng điều kiện giảm thuế thì phần thuế tăng thêm được giảm 30%. Ngược lại, nếu số thuế phải nộp giảm thì doanh nghiệp phải điều chỉnh giảm số thuế được giảm và xử lý số thuế nộp thừa, nếu có, theo quy định về quản lý thuế.